

Hızlı İhtiyaç Kredisi
tarafından Blue Fox Apps
4,6
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 4,6
- Fiyat
- Free
- İndir
- 1.00M
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
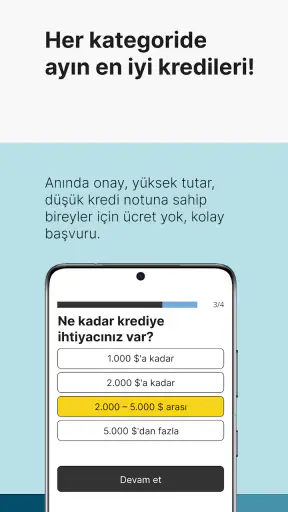
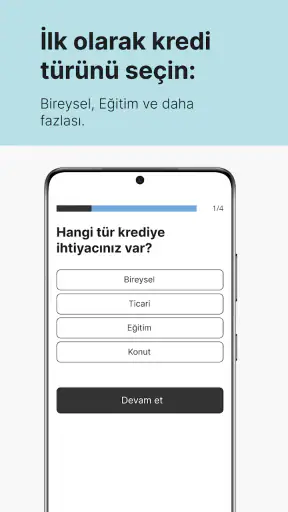
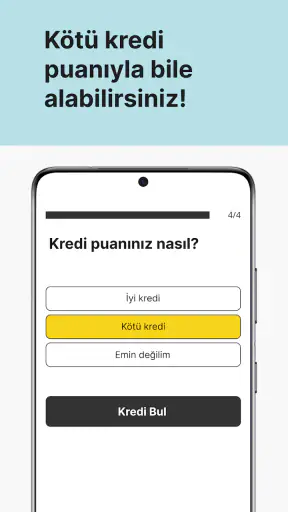
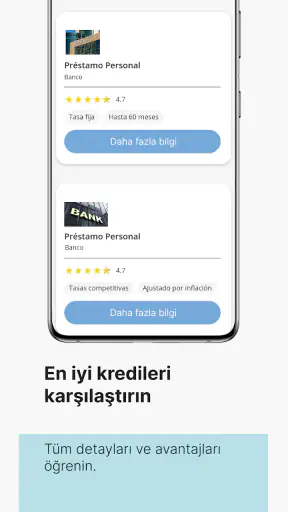
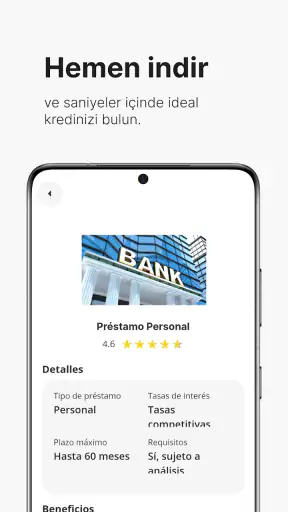
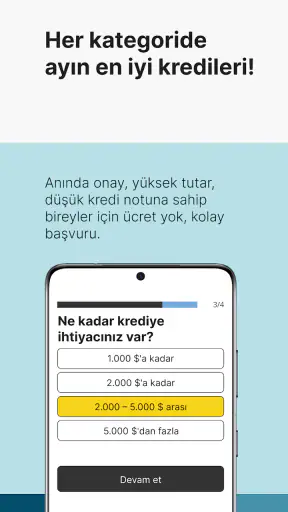
 Analiz eden: Getfullapps
Evde ortak kullanılan bir telefonda finans uygulaması açmak, tek kişilik kullanım kadar basit olmayabilir. Bir aile üyesi beklenmedik bir masraf için kredi seçeneklerine bakarken cihazı başka biri de kullanabilir; ekranda açık kalan bir başvuru ya da görünen kişisel bilgi bu durumda istenmeyen bir sürprize dönüşür. Ben bu tür bir durumda Hızlı İhtiyaç Kredisi’ni, kredi araştırmasını başlatmaya yarayan kişisel bir araç olarak görür, ortak cihazda kullanırken hesap ve ekran güvenliğini baştan düşünürdüm.
Ortak cihazda araştırmayı kişisel tutmak
Uygulamayı evde sırayla kullanılan bir telefona kurmak tek başına aile içi bir kullanım düzeni kurmaz. Bu nedenle başvuruya başlamadan önce cihazın kimin hesabında açık olduğunu kontrol etmek, işlem bitince uygulamadan çıkmak ve bildirim ya da ekranda kalan bilgileri başkalarının görebileceği biçimde bırakmamak iyi bir alışkanlık. Özellikle telefonu çocuklara veya başka aile üyelerine kısa süreli veren kişiler, finans ekranını açık bırakmamaya dikkat etmeli.
Burada pratik bir ayrım var: Birlikte bütçe planlamak, başvuruyu herkesin görebileceği ortak cihazda yapmak zorunda olduğunuz anlamına gelmez. Aile üyeleri aylık ödeme için ortak bir üst sınır belirleyebilir; kişisel başvuru bilgilerini ise yalnızca başvuruyu yapacak kişi girmeli. Böylece kararın bütçeye etkisi birlikte konuşulurken hassas bilgiler gereksiz yere paylaşılmaz.
Kurulumdan önce beklentiyi ve sınırları belirlemek
Ben uygulamayı açmadan önce iki şeyi netleştirirdim: Bu harcama gerçekten ertelenemiyor mu ve hanenin aylık bütçesinde borç ödemesine ne kadar yer var? Bu kısa konuşma, ortak cihazı kullanan kişinin aceleyle başvuruya geçmesini önlemeye yardımcı olur. Uygulama bir araştırma kapısı olabilir; aile bütçesi adına karar veren bir mekanizma değildir.
Kurulum ücretsiz olsa da, ücretsiz uygulama ile ücretsiz borç aynı şey değil. Uygulamanın fiyatı ile başvurulan finansmanın maliyetini ayrı düşünmek gerekir. Evde başkaları da kararın etkisini paylaşacaksa, yalnızca başvuruyu yapan kişinin değil, bütçeden ödeme yapacak herkesin toplam geri ödeme yükünü anlaması önemli.
Kararı paylaşmak, bilgileri değil
Ortak bir masraf çıktığında aile içinde en yararlı iş akışı, önce harcamanın tutarını ve zaman baskısını konuşmak, ardından başvuru yapacak kişinin seçenekleri incelemesidir. Örneğin buzdolabı bozulduysa, tamir masrafının yeni ürün almaktan düşük olup olmadığını araştırmak kredi ihtiyacını değiştirebilir. Bu tür bir karşılaştırma, kredi ekranında görünen ilk tutarı ihtiyaç miktarı sanma riskini azaltır.
Bir başka yararlı yöntem, seçenekleri kişisel bilgileri paylaşmadan genel ölçütlerle karşılaştırmaktır: istenen tutar, vade, aylık ödeme ve toplam maliyet. Böylece ev halkı bütçe üzerindeki etkiyi değerlendirebilir; başvuru bilgileri ve hesap erişimi yine ilgili kişide kalır. Benim gözümde ortak kullanımın en sağlıklı biçimi, ortak karar ve kişisel hesap sınırını birlikte korumaktır.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Hızlı İhtiyaç Kredisi, Blue Fox Apps tarafından geliştirilen ve finans alanında yer alan bir uygulama. Mağazada 4,6 ortalama puana ve 58 binden fazla puanlamaya sahip; indirme sayısı da bir milyonu geçmiş. Bu görünür ilgi uygulamayı araştırmaya değer kılıyor, ancak ev halkının ihtiyaçlarına uygun koşulları veya kredi onayını garanti etmiyor. Kendi bütçeniz için ayrıca değerlendirme yapmak hâlâ gerekli.
Bugünkü deneyim: kredi aramasını telefona taşımak
Uygulamanın temel değerini, kredi ihtiyacı ortaya çıktığında ilk araştırma adımını hızlandırmasında görüyorum. Örneğin ay sonunda beklenmedik bir ev masrafı çıkan bir kullanıcı, bilgisayar başına geçmeden veya farklı banka sitelerinde uzun süre dolaşmadan süreci telefondan incelemek isteyebilir. Bu noktada Hızlı İhtiyaç Kredisi, kredi aramasını gündelik mobil kullanımın içine taşıyan pratik bir araç gibi konumlanıyor.
Buradaki önemli ayrım şu: Uygulama, kredi kararını sizin yerinize veren bir çözüm olarak değil, başvuru sürecine ulaşmayı kolaylaştıran bir finans uygulaması olarak düşünülmeli. Ben finans uygulamalarında bu ayrımı özellikle önemsiyorum. “Hızlı” ifadesi, başvuru adımlarına erişimin hızlı olabileceğini anlatabilir; onay, değerlendirme veya paranın hesaba geçmesi ise kişinin profiline ve ilgili finans kuruluşunun süreçlerine bağlıdır.
İlk kullanımda en faydalı yaklaşım, doğrudan başvuruya yönelmek yerine önce ne kadar paraya ve hangi geri ödeme süresine gerçekten ihtiyaç duyduğunuzu netleştirmek. Uygulama size bu araştırma kapısını açsa bile, aylık ödeme tutarını bütçenizle karşılaştırmadan ilerlemek iyi bir fikir değil. Hızlı başvuru, hızlı karar vermek zorunda olduğunuz anlamına gelmez.
Gündelik kullanımda işe yaradığı senaryo
Diyelim ki bozulan bir beyaz eşya için kısa sürede kaynak arıyorsunuz. Böyle bir durumda kullanıcıların sık yaptığı hata, yalnızca ihtiyaç duyduğu toplam paraya bakıp aylık ödemeyi ikinci plana atmak. Ben bu uygulamayı böyle bir senaryoda kullanırken önce ihtiyaç tutarını mümkün olduğunca daraltır, ardından farklı geri ödeme seçeneklerini not alır ve toplam geri ödemeyi ayrıca kontrol ederdim.
Bu yöntem, uygulamanın sunduğu hızdan daha fazla yararlanmanızı sağlar. Çünkü telefonda birkaç dakika içinde başvuru ekranına ulaşmak kolay olabilir; asıl zaman kazancı, gereksiz başvuruları ve sonradan vazgeçilecek seçenekleri baştan elemekten gelir. Kredi ararken aynı anda birkaç seçeneği düşünmek, ilk karşılaşılan teklifi otomatik olarak kabul etmekten daha sağlıklı.
Yeni sürümün işaret ettiği gelişim
Uygulamanın mevcut sürümü 2.0.7. Bu bilgi, ürünün ilk ve değişmez bir sürümde kalmadığını, zaman içinde güncellenen bir yapı sunduğunu gösteriyor. Ayrıca uygulamanın 24 Haziran 2025 tarihinde yayımlanmış olması, değerlendirme yaparken güncel sürüm ile uygulamanın ilk çıkış dönemini birbirine karıştırmamayı gerektiriyor.
Ben sürüm numarasını tek başına kalite ölçüsü olarak görmüyorum. Bir finans uygulamasında önemli olan, güncellemenin kullanıcı akışını ne kadar anlaşılır ve güvenilir hale getirdiği. Yeni sürüm kullanırken özellikle başvuru ekranlarının açıklığına, geri dönüp bilgileri düzeltmenin kolay olup olmadığına ve son onaydan önce mali koşulların okunabilir biçimde gösterilip gösterilmediğine dikkat etmek gerekir.
Bu noktada beklenti ile kanıtı ayırmak önemli. Sürümün güncel olması, uygulamanın geliştirilmeye devam ettiğini düşündürür; fakat yalnızca sürüm numarasına bakarak belirli bir özelliğin eklendiğini veya başvuru sonucunun hızlandığını söylemek doğru olmaz. Benim için gerçek gelişim, kullanıcıyı daha az belirsizlikle sonuca götüren ekranlarda ortaya çıkar.
Mevcut kullanıcılar için pratik etkisi
Uygulamayı daha önce kurmuş olanlar için güncel sürümün en önemli etkisi, kullanımın devamlılığı ve uygulamanın yeni cihazlarda çalışabilmesi olabilir. Android tarafında minimum işletim sistemi gereksinimi 7.0 olarak belirtiliyor. Bu nedenle çok eski bir cihaz kullanan kişinin kuruluma geçmeden önce telefonunun sürümünü kontrol etmesi yerinde olur.
Mevcut kullanıcıların güncelleme sonrasında yalnızca yeni görsel düzenlemelere değil, başvuru sırasında karşılarına çıkan metinlere de bakmasını öneririm. Finans uygulamalarında küçük bir açıklama değişikliği bile belge, uygunluk veya sonraki adım konusunda yanlış anlamayı azaltabilir. Bir ekranı hızlıca geçmek yerine, özellikle maliyet ve geri ödeme bilgilerini okuyarak ilerlemek daha güvenli.
Uygulamanın ücretsiz olması, kullanım için ayrıca bir uygulama ücreti ödemediğiniz anlamına gelir; kredi ürününün maliyetiyle uygulamanın fiyatını birbirine karıştırmamak gerekir. Kredi başvurusu sırasında faiz, toplam geri ödeme, olası masraflar ve ödeme tarihleri gibi unsurların tamamını ayrı ayrı değerlendirmelisiniz. Ücretsiz bir uygulama üzerinden ulaşılan bir finansman seçeneği yine de bütçeniz için pahalı olabilir.
Kimler için daha uygun?
Hızlı İhtiyaç Kredisi, Türkiye’de ihtiyaç kredisi seçeneklerini telefondan araştırmak isteyen ve başvuru sürecine hızlıca ulaşmayı tercih eden kullanıcılar için daha anlamlı. Özellikle banka şubesine gitmeden önce seçenekleri görmek isteyen, mobil cihazını günlük finans işlerinde kullanan ve başvuru bilgilerini dikkatle kontrol edebilen kişiler uygulamadan daha fazla yarar sağlayabilir.
Finansal kararlarını yavaş ve karşılaştırmalı biçimde alan kullanıcılar için de faydalı olabilir. Uygulamayı yalnızca “hemen para bulma” aracı gibi değil, araştırma sürecinin bir parçası olarak kullanmak daha doğru sonuç verir. Kredi tutarını, vade seçimini ve aylık ödeme sınırını önceden belirlemek, ekranlarda görülen seçeneklerin etkisinde kalmayı azaltır.
Buna karşılık, yalnızca en düşük aylık ödemeyi arayan kullanıcıların dikkatli olması gerekir. Uzun vade aylık yükü azaltabilir, fakat toplam geri ödemeyi artırabilir. Uygulama bu araştırmayı kolaylaştırsa bile, bu finansal dengeyi sizin adınıza kurmaz. Ben olsam her seçenek için yalnızca aylık takside değil, borcun tamamı boyunca ödenecek toplam tutara da bakardım.
Geleneksel seçeneklerle karşılaştırınca
Şubeden kredi araştırmanın en belirgin farkı, yüz yüze iletişim ve doğrudan soru sorabilme imkânıdır. Bu yöntem, özellikle kredi terimlerini ilk kez inceleyen veya başvuru sırasında hangi belgenin neden istendiğini anlamak isteyen kişiler için daha rahat olabilir. Ancak şubeye gitmek zaman alır ve çalışma saatlerine bağlı kalırsınız.
Banka uygulamaları ise çoğu zaman mevcut müşteriye hesap, ödeme ve kredi geçmişiyle bağlantılı daha bütünlüklü bir deneyim sunabilir. Hızlı İhtiyaç Kredisi’nin avantajı, kredi aramasını ayrı bir mobil deneyim olarak başlatmasıdır. Fakat kullanıcı, son aşamada ilgili finans kuruluşunun kendi koşullarını ve ekranlarını ayrıca incelemelidir. Bu nedenle uygulamayı bankacılık uygulamasının tam alternatifi değil, kredi araştırmasına giriş noktası olarak görüyorum.
Arama motorunda farklı siteleri tek tek açmak da bir başka alternatiftir. Bu yöntem daha fazla bilgiye ulaştırabilir, fakat kaynakların güncelliğini ve güvenilirliğini sizin kontrol etmenizi gerektirir. Telefonda düzenli bir akış sunan bir uygulama, dağınık araştırmayı azaltabilir; buna karşılık tek bir uygulamaya bakarak piyasadaki tüm seçenekleri değerlendirdiğinizi varsaymamalısınız.
Gözden kaçabilecek üç önemli kullanım noktası
Birinci nokta, başvuru öncesi kişisel bütçe notu hazırlamak. Uygulamayı açmadan önce aylık olarak güvenle ayırabileceğiniz üst sınırı yazın. Böylece ekrandaki daha yüksek kredi tutarları kararınızı gereksiz yere büyütmez. Bu küçük hazırlık, uygulamanın hızını gerçek bir finansal faydaya dönüştüren en pratik adımlardan biri.
İkinci nokta, aynı bilgileri tekrar tekrar göndermemek için başvuru akışında verdiğiniz bilgileri kaydetmek değil, kendi notunuzda hangi bilgileri kullandığınızı takip etmek. Finansal bilgiler hassas olduğundan ekran görüntüsü almak veya bunları güvensiz bir yerde saklamak yerine, yalnızca gerekli tutar ve vade gibi genel karar notlarını korumak daha doğru olur. Başvuru sırasında kişisel bilgileri aceleyle doldurmamak gerekir.
Üçüncü nokta, başvuru sonucunu kişisel değerinizin veya finansal geleceğinizin kesin hükmü gibi yorumlamamak. Bir başvurunun olumlu ya da olumsuz sonuçlanması, farklı kurumların değerlendirme ölçütleri nedeniyle değişebilir. Bu yüzden tek bir denemeden sonra daha pahalı veya daha uzun vadeli bir seçeneğe yönelmek yerine, bütçeyi yeniden hesaplamak daha sağlıklı.
Dördüncü olarak, acil ihtiyaç ile ertelenebilir harcamayı ayırmak önemli. Uygulama krediye ulaşmayı kolaylaştırdığı için “şimdi al, sonra düşün” davranışını teşvik edebilir. Benim önerim, başvuru ekranına geçmeden önce harcamanın ertelenip ertelenemeyeceğini ve mevcut birikimle kısmen karşılanıp karşılanamayacağını kontrol etmek. Bu, uygulamanın sunduğu kolaylığın borçlanma alışkanlığına dönüşmesini engeller.
Hangi noktalarda daha temkinli olmalı?
Finans uygulamalarında en büyük sürtünme, hız ile açıklık arasındaki dengedir. Kullanıcı hızlıca ilerlemek isterken sözleşme, maliyet ve ödeme ayrıntılarını atlayabilir. Hızlı İhtiyaç Kredisi’ni kullanırken her adımın sonunda neye onay verdiğinizi okuyun. Özellikle başvuru bilgilerinin başka bir kuruluşa aktarılabildiği veya yeni bir ekrana yönlendirildiğiniz durumlarda, ekrandaki kurum adını ve koşulları dikkatle kontrol edin.
Bir başka sınırlama, uygulamanın kredi kararını tek başına belirlememesi. Kredi değerlendirmesi kişisel finans geçmişi, gelir durumu, mevcut borçlar ve ilgili kuruluşun kriterleri gibi etkenlere bağlı olabilir. Bu nedenle uygulamayı kurduğunuzda kesin onay beklemek hayal kırıklığı yaratabilir. Ben bu ürünü, sonucu garanti eden bir araçtan çok, başvuruya erişimi kolaylaştıran bir yardımcı olarak konumlandırıyorum.
Ayrıca yalnızca telefondan işlem yapmak herkes için rahat olmayabilir. Uzun metinleri küçük ekranda okumakta zorlanan, belge ve koşulları yazılı olarak karşılaştırmak isteyen kullanıcılar bilgisayar veya doğrudan banka görüşmesini tercih edebilir. Özellikle yüksek tutarlı bir borç söz konusuysa, mobil kolaylık tek başına karar verme sebebi olmamalı.
Güvenli ve kontrollü kullanım için önerim
Uygulamayı yalnızca resmi uygulama mağazasından kurmak, geliştirici adını kontrol etmek ve başvuru sırasında kişisel bilgileri dikkatli girmek temel adımlar. Blue Fox Apps tarafından geliştirilen uygulamanın adını taklit eden farklı dosyalara veya mesaj içindeki kurulum yönlendirmelerine karşı dikkatli olun. Kredi arayışında aciliyet hissi, güvenlik kontrolünü atlamanız için bir neden olmamalı.
Telefonunuzu başkalarıyla ortak kullanıyorsanız, uygulamayı açık bırakmamak ve finansal bilgilerin ekranda görünür halde kalmamasına dikkat etmek de önemli. Uygulama ücretsiz olsa bile kredi başvurusunun kişisel ve mali sonuçları olabilir. Bu nedenle yalnızca kendi cihazınızda, mümkünse güvenli bir bağlantı üzerinden işlem yapmak daha iyi bir alışkanlık.
Başvuru tamamlandıktan sonra teklif veya sonuç ekranını hemen kapatmak yerine, önemli koşulları kendi güvenli notlarınıza yazın: kredi tutarı, vade, aylık ödeme, toplam geri ödeme ve ödeme başlangıcı. Böylece daha sonra farklı bir seçenekle gerçek bir karşılaştırma yapabilirsiniz. Bu yöntem, uygulamanın size sunduğu hızın karar kalitesini düşürmesini önler.
Yaş derecelendirmesi ve güven değerlendirmesi
Uygulamanın PEGI 3 yaş derecelendirmesi, uygulama mağazasındaki içerik sınıflandırmasını anlatır; kredi başvurusu yapmaya uygun yaşta olunduğu veya finansal karar vermeye hazır olunduğu anlamına gelmez. Evde çocuklarla ortak cihaz kullanılıyorsa bu ayrımı açık tutmak önemli. Bir uygulamanın düşük yaş derecelendirmesi, içindeki finansal işlemlerin çocuklara yönelik olduğu şeklinde yorumlanmamalı.
Ben güven konusunda yalnızca puana veya popülerliğe dayanmazdım. Mağazada 81 yazılı değerlendirme de bulunuyor; yorumlar deneyim hakkında fikir verebilir, fakat her kullanıcının mali durumu ve başvuru sonucu farklıdır. Yorumları okurken özellikle genel övgü ya da şikâyetten ziyade, başvuru akışının anlaşılır olup olmadığı ve koşulların nasıl sunulduğu gibi somut noktalara odaklanmak daha faydalı.
Son değerlendirmem
Hızlı İhtiyaç Kredisi, Türkiye’de ihtiyaç kredisi aramasını telefondan başlatmak isteyen kullanıcılar için anlaşılır bir giriş noktası sunuyor. Ücretsiz olması, PEGI 3 yaş derecelendirmesi ve Android 7.0’dan başlayan desteği, uygulamaya erişimi geniş tutuyor. Blue Fox Apps’in ürünü güncel 2.0.7 sürümüne taşımış olması da uygulamanın geliştirilmiş bir ürün olarak devam ettiğini gösteriyor.
Benim olumlu bulduğum taraf, kredi aramasını gündelik bir mobil akışa sığdırması. Ancak uygulamanın asıl gücü, tek başına en iyi krediyi bulmasından çok araştırma sürecini başlatmasında. Kullanıcı, aylık ödeme ile toplam maliyeti karşılaştırır, başvuru koşullarını okur ve alternatifleri ayrıca incelerse uygulama işe yarayan bir yardımcıya dönüşebilir.
Öte yandan, acil nakit ihtiyacı nedeniyle koşulları okumadan ilerleyecek kişiler için doğru seçim olmayabilir. Böyle bir durumda banka danışmanıyla görüşmek veya mevcut bütçeyi yeniden düzenlemek daha güvenli olabilir. Ben bu uygulamayı kredi kararının kendisi değil, bilinçli karar vermeye yardımcı olan ilk araştırma adımı olarak öneririm.
Sonuç olarak, telefondan hızlıca kredi seçeneklerine ulaşmak isteyen, fakat kararını yalnızca hız üzerinden vermeyen kullanıcılar için denemeye değer bir finans uygulaması. Kullanırken en iyi sonuç, uygulamanın kolaylığını kendi bütçe sınırınız, dikkatli maliyet karşılaştırması ve güvenlik kontrolleriyle birlikte kullanmanızdan geçiyor. Bu yaklaşımda Hızlı İhtiyaç Kredisi, ihtiyaç anında araştırmayı sadeleştiren pratik bir araç olarak yerini buluyor.
Artıları
- Başvuru süreci tamamen mobil uygulama üzerinden hızlıca tamamlanabiliyor.
- Kredi seçeneklerini karşılaştırmak bütçe planlamasını kolaylaştırıyor.
- Belgelerin dijital iletimi şubeye gitme ihtiyacını azaltıyor.
- Ödeme planı ve taksit bilgileri başvuru öncesinde görüntülenebiliyor.
- Uygulama arayüzü sade; temel işlemlere ulaşmak oldukça kolay.
Eksileri
- Onay ve faiz oranı kişisel kredi geçmişine göre değişebiliyor.
- Kredi kullanımı ek ücret ve sigorta masrafları doğurabilir.
- Yoğun dönemlerde değerlendirme süresi beklenenden uzun sürebiliyor.
- Erken ödeme ve gecikme koşulları dikkatle incelenmeli.
- Uygulama, kredi başvurusu için hassas kişisel veriler talep ediyor.
Hızlı İhtiyaç Kredisi hakkında sıkça sorulan sorular
Hızlı İhtiyaç Kredisi nedir ve nasıl çalışır?
Hızlı İhtiyaç Kredisi, kullanıcıların ihtiyaç duydukları finansmanı daha kısa sürede araştırmasına ve başvuru sürecini başlatmasına yardımcı olan bir kredi hizmetidir. Uygulama veya ilgili platform üzerinden kredi tutarı ve vade seçilebilir, ardından kişisel bilgilerle başvuru gönderilebilir. Onay kararı; gelir, kredi geçmişi, mevcut borçlar ve bankanın değerlendirme kriterlerine göre değişir.
Hızlı İhtiyaç Kredisi başvurusu için hangi şartlar ve belgeler gerekir?
Başvuru koşulları hizmeti sunan banka ya da finans kuruluşuna göre farklılık gösterebilir. Genellikle reşit olmak, düzenli bir gelire sahip olmak ve geçerli kimlik bilgilerini sunmak gerekir. Bazı başvurularda gelir belgesi, adres bilgisi veya ek evrak istenebilir. Başvuru yapmadan önce faiz oranı, toplam geri ödeme, tahsis ücreti ve sigorta gibi koşulları dikkatlice kontrol etmelisiniz.
Başvuru ne kadar sürede sonuçlanır ve kredi hemen hesaba geçer mi?
Başvurunun sonuçlanma süresi, seçilen banka, başvuru yoğunluğu, çalışma saatleri ve başvuru sahibinin finansal bilgilerinin doğrulanma sürecine bağlıdır. Bazı başvurular kısa sürede ön değerlendirmeden geçse de bu durum kredinin kesin olarak onaylandığı anlamına gelmez. Onay sonrasında sözleşme ve ek kontroller tamamlanır; para transferinin zamanı bankanın işlem politikalarına göre değişir.
Hızlı İhtiyaç Kredisi kullanmanın toplam maliyeti nedir?
Kredinin gerçek maliyetini yalnızca aylık taksit tutarına bakarak değerlendirmemek gerekir. Faiz oranına ek olarak tahsis ücreti, vergiler, sigorta ve varsa diğer hizmet bedelleri toplam geri ödemeyi artırabilir. Başvuru ekranında yıllık maliyet oranını, toplam geri ödeme miktarını ve vade boyunca oluşacak taksitleri inceleyin. Farklı teklifleri karşılaştırmadan onay vermemek daha güvenlidir.
Hızlı İhtiyaç Kredisi uygulamasını kullanırken kişisel verilerim güvende mi?
Kredi başvurusu sırasında kimlik, iletişim, gelir ve finansal durumla ilgili hassas bilgiler istenebilir. Bu nedenle uygulamayı yalnızca resmi mağazalardan indirmeli, geliştirici ve hizmet sağlayıcı bilgilerini kontrol etmelisiniz. Gizlilik politikası, veri işleme izinleri ve üçüncü taraflarla paylaşım koşullarını okumadan ilerlemeyin. Şüpheli bağlantılara, peşin ödeme taleplerine veya banka şifresi isteyen mesajlara karşı dikkatli olun.
Hızlı İhtiyaç Kredisi Hakkında Kendi Dilinizde Okuyun

Hızlı İhtiyaç Kredisi
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan bluefoxapps32@gmail.com üzerinden iletişime geçin, https://prestamo-argentina.web.app/ adresini ziyaret edin veya https://www.thebluefoxapps.com/termos-uso-politica-privacidade-finsearch sayfasını inceleyin.










